スレの概要・まとめ
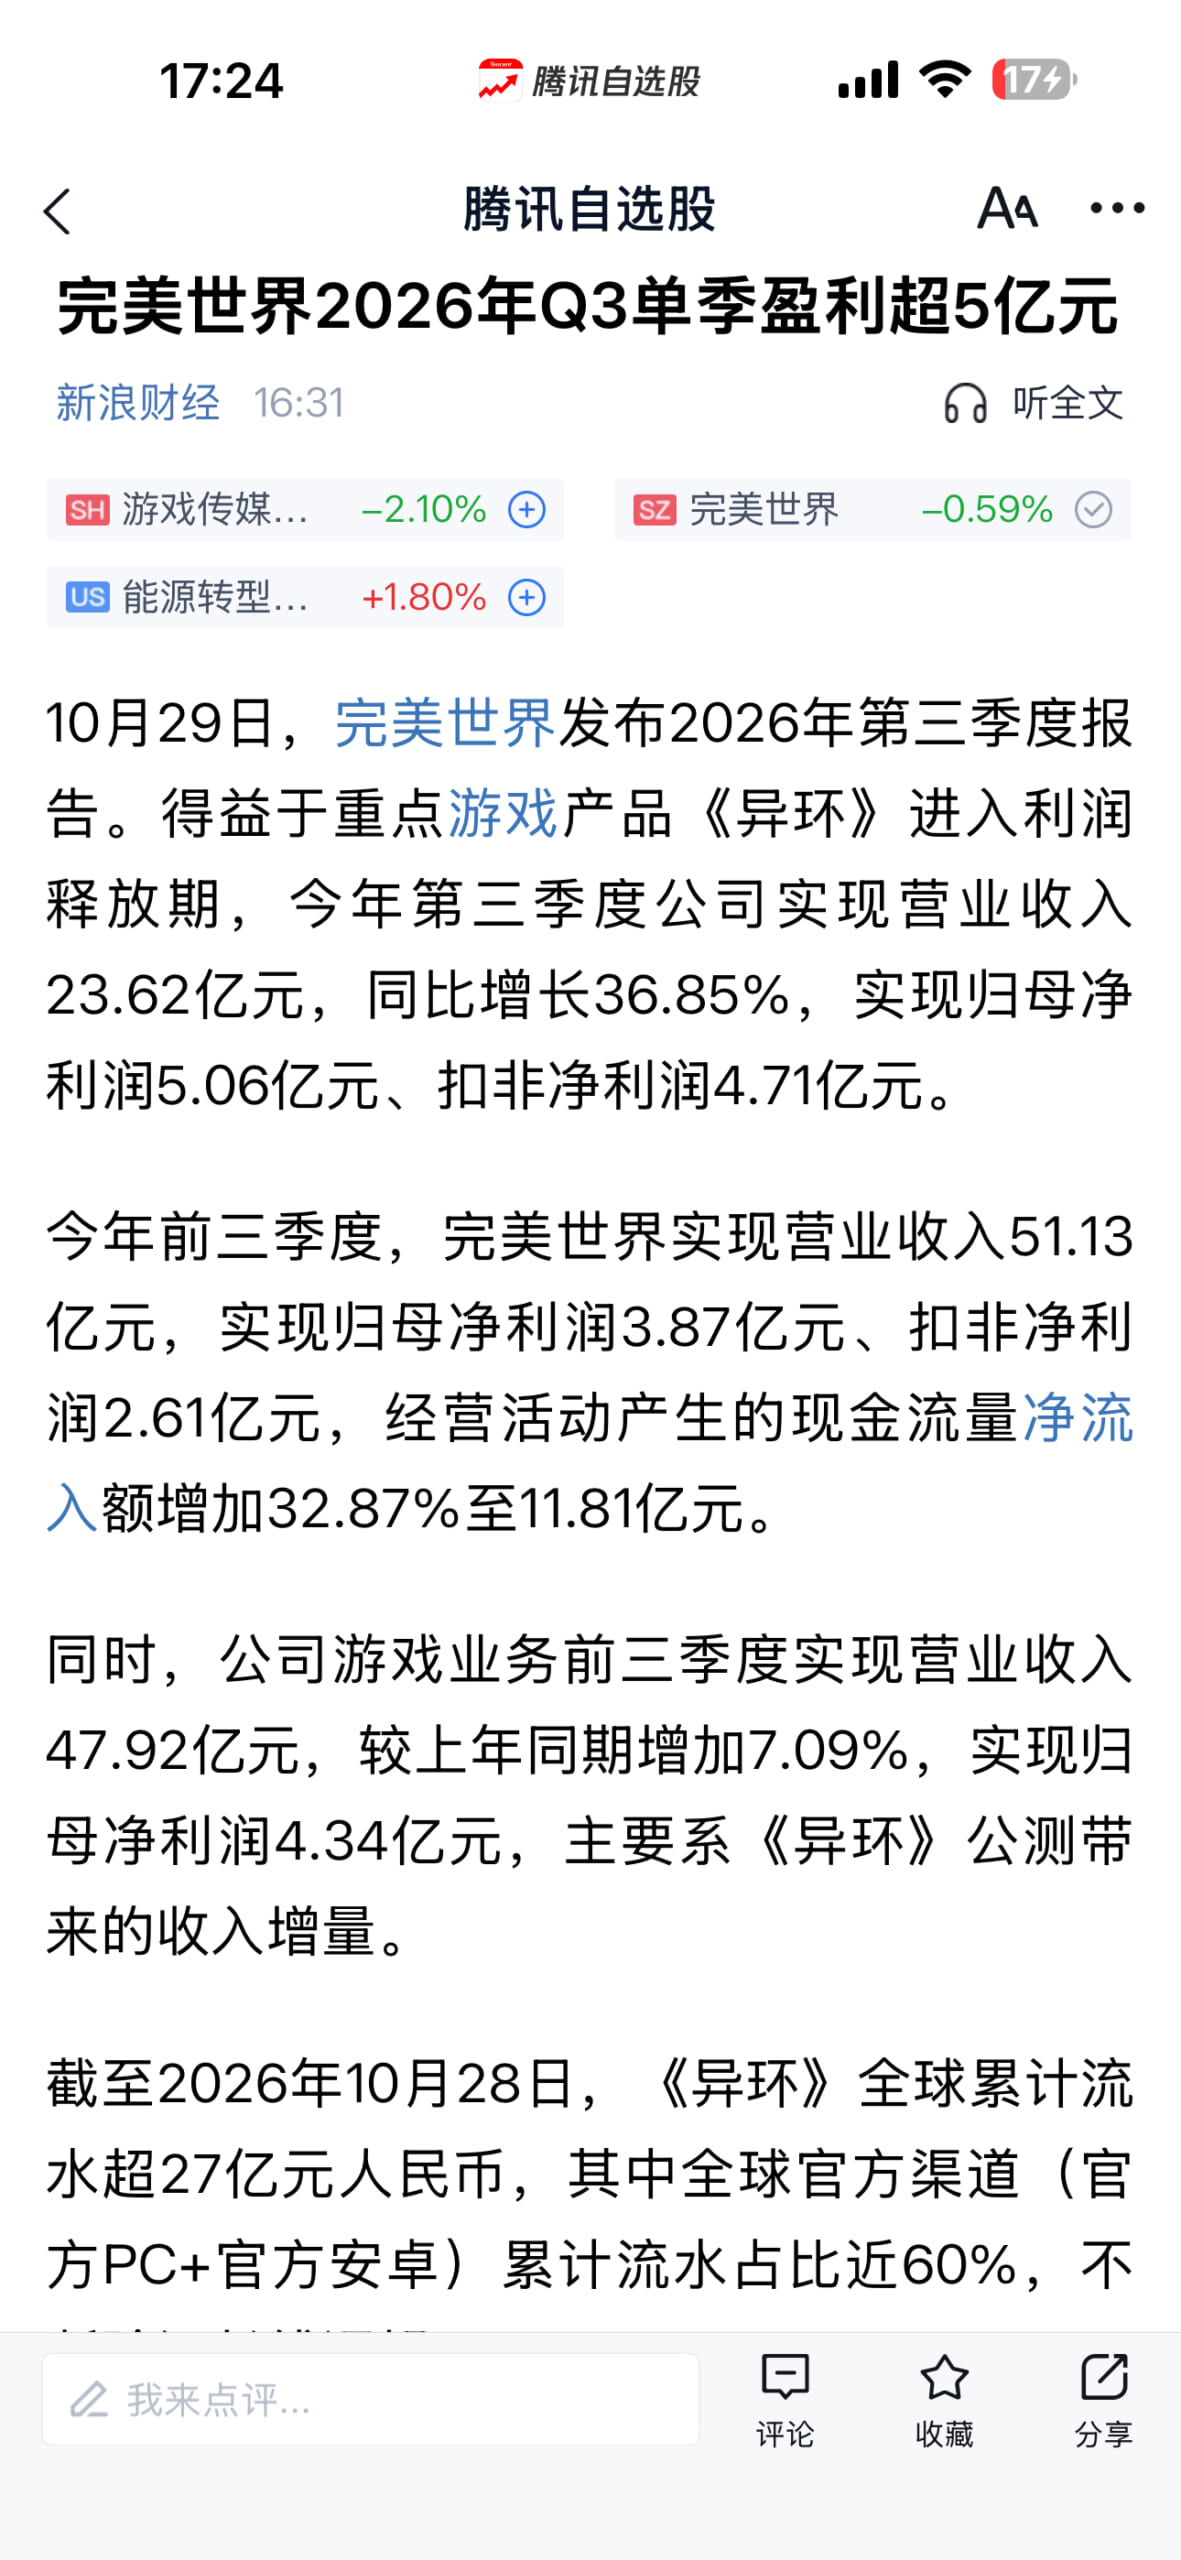
NTEをリリースしている完美世界の2026年第3四半期決算が発表され、NTEの累計売上高27億元(約639.9億円)・第3四半期単一での利益が5億元(約118.5億円)を超え、業績の転換点を迎えたことが報じられました。NTE(異環)の公式チャネル売り上げが60%を超えたことや、海外累計売上高が中国国内市場を上回ったことも公表され、市場やファンの間で大きな話題を呼んでいます。
スレッド内では、この数字をめぐって「しっかり稼げている」「海外市場でも成功していて安心した」と評価する声がある一方、セルランデータのランキング結果を持ち出して疑問視する声や、過去の映画・TV事業の赤字などを懸念する声など、多様な意見が飛び交っています。
また、開発費用の高騰理由(新プロジェクトや人員整理の補償金など)や、今後のバージョン更新のクオリティ・持続性、幻塔の軌跡との比較についても活発に議論されています。
上場企業の決算報告という公式データだからこそ信頼できるという意見が多い一方で、今後の運営方針に対する不安も残る内容となりました。
関連記事翻訳・要約
【ニュース全文翻訳】《NTE》の累計売上高が27億元(約639.9億円)を突破し、完美世界が2026年第3四半期に業績の転換点を迎える|財報解読
完美世界(002624.SZ)が発表した2026年第3四半期決算報告によると、同社は当四半期に力強い業績のV字回復を成し遂げました。第3四半期単体での営業収入は23.6億元(約559.32億円)、純利益は5億元(約118.5億円)を超え、前年同期比で大幅な黒字化を達成しています。
この業績回復の最大のアプローチとなったのが、同社の主力オープンワールド新世代タイトル『NTE(異環)』の記録的な大ヒットです。本タイトルの累計売上高(流水)はすでに27億元(約639.9億円)を突破しており、特筆すべき点として、プラットフォーム手数料の発生しない公式チャネル(直営チャネル)経由の売上比率が60%以上を占めています。これにより、従来のアッパープラットフォームに支払う過大な手数料を大幅に削減し、極めて高い収益率とキャッシュフローを確保することに成功しました。
さらに海外展開(出海)に関しても非常に強力なパフォーマンスを示しています。現在、『NTE』の海外累計売上高(流水)の貢献度は中国国内市場をすでに上回っています。オープンベータテスト(公測)開始以来、国内外の主要地域で何度もiOSゲームセルラン(ベストセラー榜)トップ5に入り、日本などの海外市場でも何度もPSコンシューマー機人気ランキングで1位を獲得するなど、海外ユーザーから非常に高い評価と支持を得ています。
全体として見ると、同社のコスト削減と効率向上の成果が顕著に表れています。前三四半期において、同社の営業コストは前年同期比で29.39%減少、総合粗利益率は69.53%となり前年同期比で10.26%向上しました。そのうちゲーム事業の粗利益率は73.79%に達し、前年同期比で4.5%上昇しています。
なお注目すべき点として、同社の前三四半期における投資活動によるキャッシュフロー純流出額は前年同期比で3273.22%大幅増となりましたが、これは主に外部ファンドへの投資および株式性投資が前年同期に比べ増加したことによるものです。ゲーム事業の圧倒的な牽引力と他部門のコスト適正化が合わさったことで、完美世界は2026年第3四半期において明確な業績の転換点を迎えることとなりました。
元記事リンク1: 《异环》累计流水超27亿完美世界Q3迎业绩拐点| 财报解读
元記事リンク2: 完美世界Q3财报:降本增效成果显现,《异环》海外流水超国内
皆さんは完美世界の決算発表やNTEの今後の展開についてどう思いますか?ぜひコメント欄で教えてください!
スレ民の反応まとめ


管理人の感想・まとめ
完美世界の決算報告から、NTE(異環)の売り上げや公式チャネルの比率の高さ、さらに海外での売上比率の大きさが明らかとなり、公式発表の数値だからこそ信頼度が高いという意見が多く見られました。
一方で、過去の他事業の赤字や開発費用の急増に対する不安、幻塔のように後半で落ち込まないか心配する声など、プレイヤー目線での長期的なコンテンツ更新への関心が非常に高いことが伺えます。
競合タイトルも増える中で、高クオリティな開発体制を長く維持していけるのか、今後のバージョン展開に注目が集まりそうです。
元記事: 完美三季度财报,如何评价!

コメント